
SINAL 01 · PRESSÃOFÔLEGO
A parcela cabe no papel, mas o mês nunca fecha.
Quando as dívidas decidem o destino do dinheiro antes de você, o orçamento vira reação. A pressão cresce em silêncio, mês após mês.
01/07
RADAR FINANCEIRO · DIAGNÓSTICORADAR FINANCEIRO · DIAGNÓSTICO DE PRIORIDADES FINANCEIRAS
O problema não é quanto você deve. É o ciclo que ninguém nunca te mostrou.
Em cerca de 5 minutos, o Radar revela o padrão que mantém a sua dívida viva e qual é a primeira dívida que você precisa atacar. Comece agora, de graça. Você só decide se quer o resultado completo depois de ver, com os seus próprios dados, que ele é sobre você.
Responder é grátis · Resultado na hora · Sem informar renda exata, contas bancárias nem detalhes das dívidas
VOCÊ NÃO ESTÁ SOZINHO
Não é falta de força de vontade. É um ciclo que se refaz sozinho, enquanto ninguém aponta a causa.
Fonte: Serasa, 2026. Mais de 83 milhões de brasileiros com o nome restrito.
Sinais do ciclo
Cada sinal parece isolado. Quando se repetem, revelam o ciclo que mantém a dívida viva, mesmo com esforço para manter as contas em dia.
Quando as dívidas decidem o destino do dinheiro antes de você, o orçamento vira reação. A pressão cresce em silêncio, mês após mês.
Rotativo, cheque especial e parcelamento mínimo cobram juros que crescem mais rápido do que o valor pago. Não é falta de esforço: é o custo da dívida trabalhando contra você.
Renegociar sem entender a porta de entrada é enxugar gelo. Se a causa continua ativa, o ciclo se refaz com outro credor e outro boleto.
Quando o limite completa o salário todo mês, a fatura seguinte já nasce comprometida. O crédito deixou de ser ferramenta e virou dependência.
Família, filhos e imprevistos entram no orçamento antes da sua própria segurança. Sem limites claros, o cuidado com os outros vira dívida sua.
Quitar a menor? A mais cara? Negociar tudo? Sem um mapa, cada escolha parece errada, e a paralisia também tem custo.
O diagnóstico organiza pressão, custo, comportamento e capacidade de recuperação para mostrar o que fazer primeiro, na ordem que protege o essencial.
7 dias de garantia · Link seguro de acesso
Quando as dívidas decidem o destino do dinheiro antes de você, o orçamento vira reação. A pressão cresce em silêncio, mês após mês.
Rotativo, cheque especial e parcelamento mínimo cobram juros que crescem mais rápido do que o valor pago. Não é falta de esforço: é o custo da dívida trabalhando contra você.
Renegociar sem entender a porta de entrada é enxugar gelo. Se a causa continua ativa, o ciclo se refaz com outro credor e outro boleto.
Quando o limite completa o salário todo mês, a fatura seguinte já nasce comprometida. O crédito deixou de ser ferramenta e virou dependência.
Família, filhos e imprevistos entram no orçamento antes da sua própria segurança. Sem limites claros, o cuidado com os outros vira dívida sua.
Quitar a menor? A mais cara? Negociar tudo? Sem um mapa, cada escolha parece errada, e a paralisia também tem custo.
O diagnóstico organiza pressão, custo, comportamento e capacidade de recuperação para mostrar o que fazer primeiro, na ordem que protege o essencial.
7 dias de garantia · Link seguro de acesso
Uma metodologia fundamentada e em validação, com regras fixas e transparentes, que analisa o seu ciclo antes de sugerir qualquer ação.
O tipo de dívida e o risco sobre despesas essenciais definem a rota certa, sem pedir renda exata, contas bancárias nem nomes de credores.
Perguntas objetivas medem sobrevivência, pressão, custo, comportamento e capacidade de recuperação.
Regras versionadas calculam ISF, temperatura, DNA financeiro e gatilhos de alerta. A inteligência artificial não decide nenhum número.
Você recebe a estratégia indicada para o seu caso e um plano de 7, 30 e 90 dias, começando pelo que protege o essencial.
Cada sinal parece isolado. Juntos, eles desenham o ciclo que segura você no mesmo lugar há anos. Toque no que você reconhece.
Mede quanto do seu mês já nasce comprometido e quanta folga real existe para decidir com calma. É só um dos cinco pilares. O diagnóstico completo cruza este sinal com custo, comportamento, sobrevivência e capacidade de recuperação, para definir a ordem certa das suas decisões.
Resultado na tela · Link seguro de acesso
VISÃO DO RESULTADO
Este é um exemplo ilustrativo. O seu resultado é calculado a partir das suas respostas.
PRÉVIA DO RESULTADO
Exemplo ilustrativo RD-2026
Ele prende de formas diferentes. O primeiro passo é o mesmo para todo mundo: enxergar o padrão.
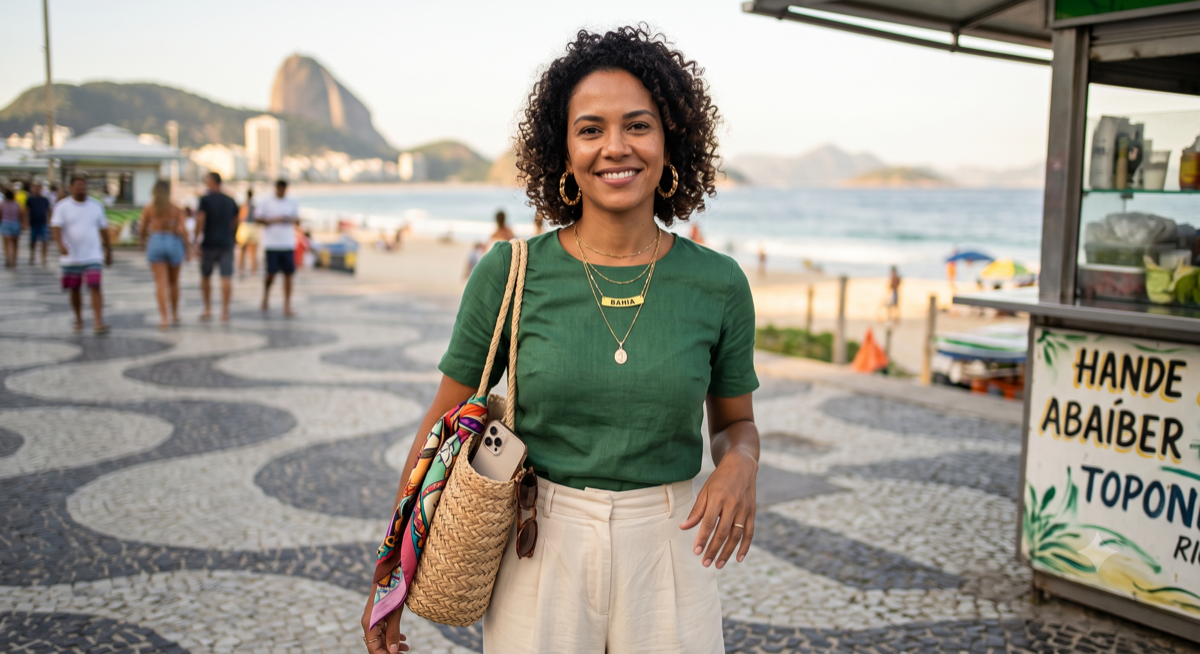
“Eu pagava tudo em dia e mesmo assim o mês nunca sobrava. O Radar me mostrou de onde vinha a pressão. Foi a primeira vez que entendi o meu próprio ciclo.”
Joana
Salvador, BA
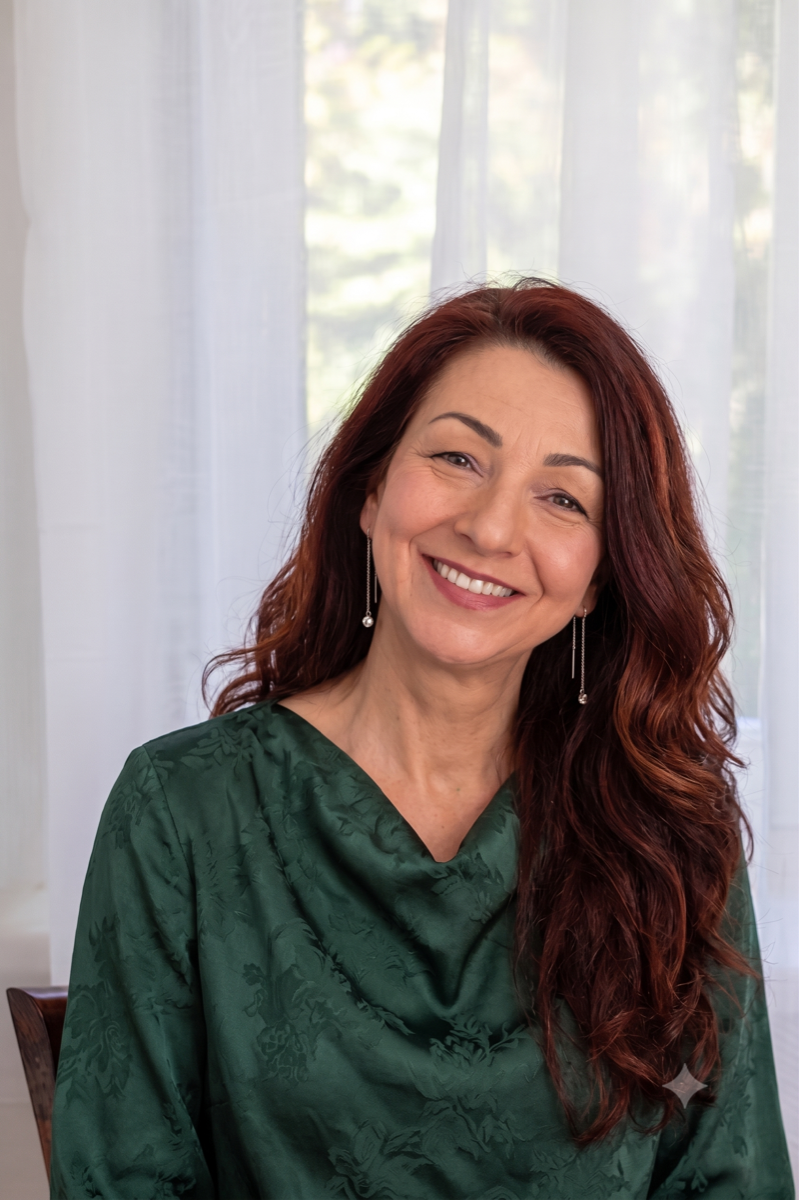
“Já tinha renegociado duas vezes e a dívida sempre voltava. Em poucos minutos vi o padrão que ninguém nunca tinha me mostrado.”
Mariane
Contagem, MG
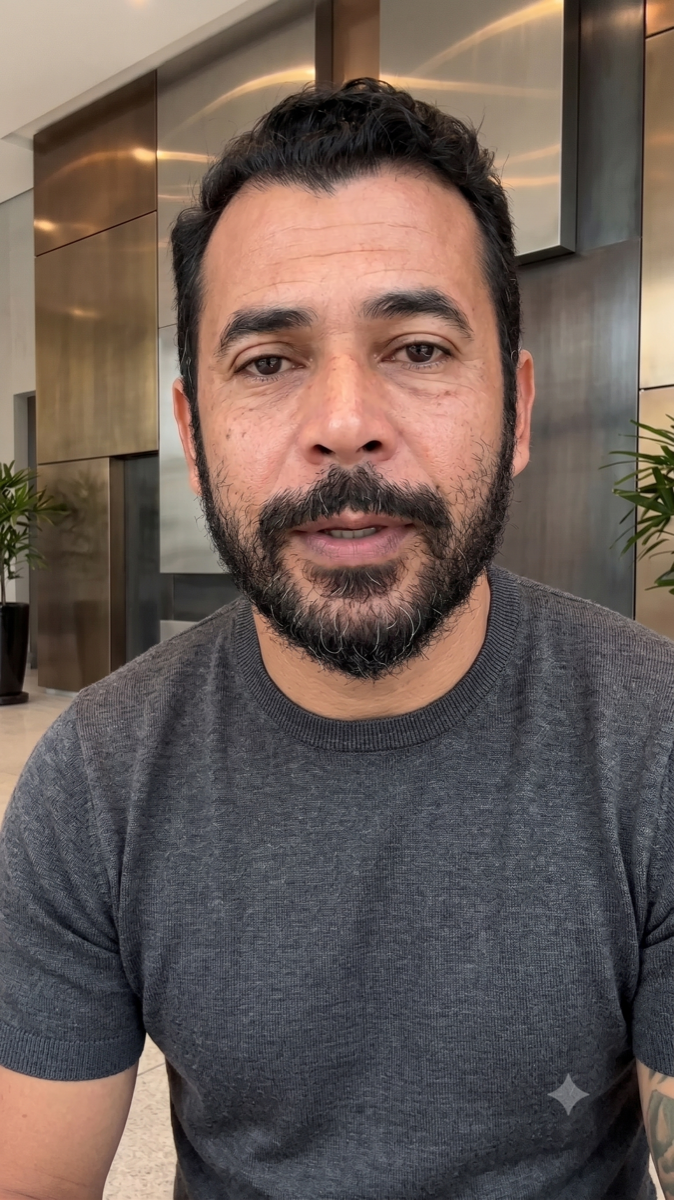
“Eu não sabia qual conta atacar primeiro. O diagnóstico me deu a ordem certa e um plano. Saí da paralisia.”
Paulo César
Rio de Janeiro, RJ
Situações reais, vividas por milhões de brasileiros. O Radar existe para transformar esse reconhecimento em uma primeira decisão clara.
Uma leitura completa do seu ciclo para decidir o próximo passo sem planilhas complexas, sem julgamento e sem depender de tentativa e erro.
O diagnóstico cruza suas respostas em quatro camadas: contexto, cinco pilares, DNA com estratégia e plano de execução. Os exemplos abaixo são ilustrativos.
Seu diagnóstico fica salvo
Link individual · acesso quando quiser
Proteger o essencial e criar folga mínima vem antes de assumir novas parcelas. A estratégia é escolhida pelo seu momento, não por fórmula genérica.
Estabilizar: mapear as dívidas por custo e proteger o essencial do mês.
Estruturar: aplicar a estratégia indicada dentro da capacidade protegida.
Consolidar: revisar o mapa e confirmar que o ciclo parou de crescer.
Arraste a divisória e compare: de um lado, quando o Radar não é indicado; do outro, quando ele faz diferença de verdade.
Respostas objetivas sobre escopo, entrega, garantia, dados e limites do diagnóstico antes de começar.
O Radar organiza os sinais do seu ciclo, identifica o padrão que o mantém vivo e entrega a sua primeira ação clara. Sem culpa, sem julgamento, sem promessa irreal.